
Ada satu hari yang mungkin dinantikan selama puluhan tahun: cicilan terakhir rumah akhirnya dibayar. Tidak ada lagi tagihan KPR setiap bulan. Rumah yang dahulu terasa begitu mahal kini sepenuhnya menjadi milik sendiri. Bagi banyak keluarga, rumah lunas bukan sekadar pencapaian finansial, melainkan hasil kerja keras dan pengorbanan panjang.
Namun, setelah rasa lega itu berlalu, muncul pertanyaan yang jarang kita pikirkan ketika pertama kali membeli rumah. Apakah rumah yang kita perjuangkan selama bertahun-tahun masih sesuai dengan kehidupan kita sekarang?
Sebab, melunasi rumah adalah akhir dari kewajiban kredit, bukan akhir dari tanggung jawab memiliki rumah.
Dua Puluh Tahun Berlalu
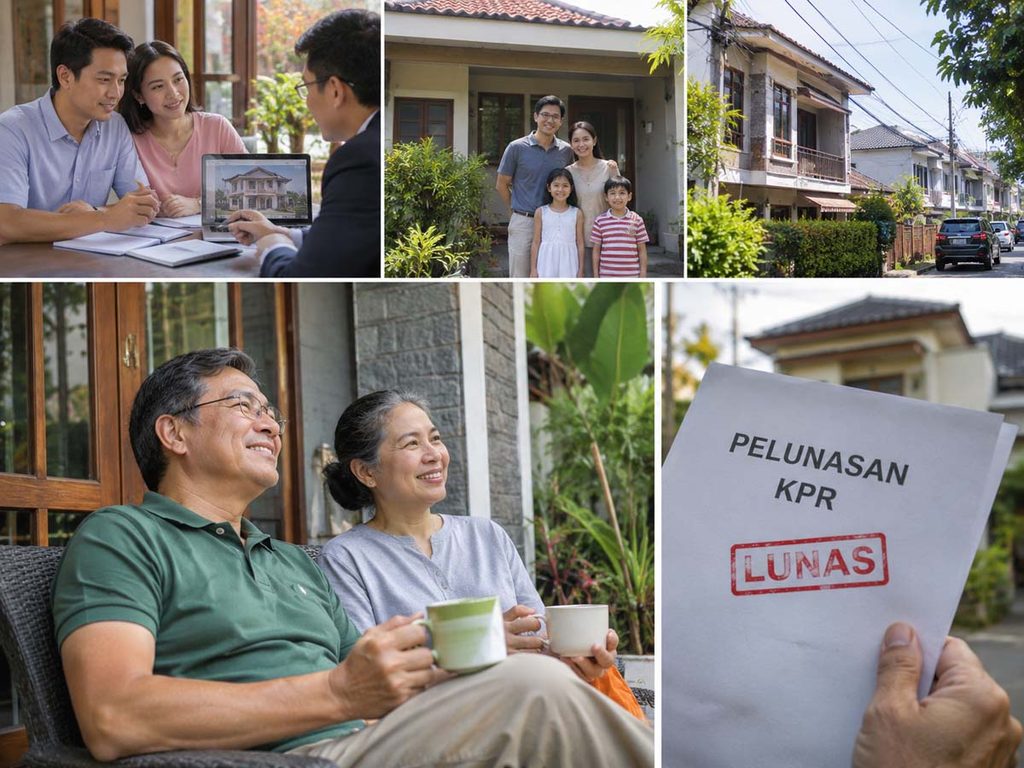
Bayangkan pasangan muda membeli rumah pada usia 35 tahun. Mereka memilih lokasi yang masih terjangkau, mengambil KPR selama 20 tahun, kemudian membangun kehidupan di sana.
Anak-anak tumbuh. Lingkungan berubah. Jalan yang dahulu lengang menjadi ramai. Kebutuhan keluarga pun tidak lagi sama.
Ketika KPR akhirnya lunas pada usia 55 tahun, rumah tersebut mungkin sudah berumur dua dekade. Penghuninya juga memasuki fase kehidupan yang berbeda.
Ini bukan gambaran yang mengada-ada. KPR memang menjadi jalur penting kepemilikan rumah di Indonesia.
Survei Harga Properti Residensial Bank Indonesia triwulan III 2026 menunjukkan bahwa 70,68% pembelian rumah di pasar primer oleh konsumen menggunakan KPR. Angka ini menggambarkan besarnya peran kredit dalam transaksi rumah baru yang tercakup survei, bukan persentase seluruh rumah tangga Indonesia yang memiliki KPR.
Tetapi ada dua perjalanan yang berlangsung bersamaan: perjalanan melunasi rumah dan perjalanan bertambahnya usia penghuni.
Keduanya belum tentu berakhir dengan kebutuhan yang sama. Bahkan, ketika impian memiliki rumah lunas akhirnya tercapai, persoalan yang dihadapi pemiliknya mungkin sudah jauh berbeda dari dua puluh tahun sebelumnya.
Lunas Bukan Berarti Gratis
Selama mencicil, perhatian kita sering tertuju pada besarnya angsuran bulanan. Ketika cicilan selesai, pengeluaran itu memang hilang.
Namun, rumah tetap membutuhkan biaya.
Atap bisa mulai bocor. Instalasi listrik menua. Saluran air memerlukan perbaikan. Cat, lantai, kamar mandi, dan bagian bangunan lainnya tidak selamanya bertahan dalam kondisi semula.
Di luar perawatan bangunan, masih ada pajak properti, biaya lingkungan, keamanan, utilitas, serta kemungkinan renovasi untuk menyesuaikan kebutuhan penghuni.
Bayangkan rumah yang memerlukan biaya pemeliharaan rata-rata Rp 500.000 per bulan. Dalam sepuluh tahun, jumlahnya setara Rp 60 juta, belum memperhitungkan inflasi atau pekerjaan besar yang tidak terduga.
Angka tersebut hanyalah simulasi ilustratif, bukan rata-rata biaya perawatan rumah di Indonesia.
Besarnya biaya nyata akan bergantung pada kondisi bangunan, luas rumah, lokasi, kualitas konstruksi, dan kebiasaan perawatan.
Karena itu, rumah lunas tidak otomatis menjadi rumah yang murah untuk dipertahankan. Apalagi jika biaya pemeliharaan meningkat justru ketika penghasilan pemiliknya mulai berkurang.
Ada pula persoalan yang sering luput: perbaikan yang terus ditunda dapat membuat kerusakan kecil berkembang menjadi pekerjaan besar.
Pada akhirnya, biaya mempertahankan rumah lunas bukan hanya soal uang yang dikeluarkan, tetapi juga keputusan mengenai kapan dan untuk apa uang tersebut digunakan.
Ketika Penghasilan Berubah
Pada usia produktif, berbagai pengeluaran rumah sering dapat ditutup dari penghasilan rutin. Namun, menjelang pensiun, pola keuangan keluarga dapat berubah.
Sebagian orang memiliki dana pensiun, tabungan, usaha, atau penghasilan investasi. Sebagian lainnya masih bergantung pada pekerjaan aktif atau dukungan keluarga.
Tidak semua pemilik rumah menghadapi kondisi yang sama.
Persoalannya bukan semata-mata apakah rumah tersebut sudah lunas, melainkan apakah biaya mempertahankannya masih seimbang dengan kemampuan keuangan.
Rumah bernilai tinggi pun belum tentu menyediakan uang tunai untuk kebutuhan sehari-hari.
Seseorang bisa memiliki aset rumah senilai ratusan juta atau bahkan miliaran rupiah, tetapi tetap kesulitan membiayai perawatan besar karena sebagian besar kekayaannya tersimpan dalam bentuk properti.
Nilai aset dan kemampuan membiayai kehidupan adalah dua hal yang berbeda.
Itulah sebabnya memiliki rumah lunas belum tentu identik dengan kebebasan finansial. Kepemilikan aset memang memberikan keamanan tertentu, tetapi kebutuhan hidup tetap memerlukan sumber dana yang tersedia dan berkelanjutan.
Di sinilah keputusan mengenai rumah memasuki babak baru.
Rumah Ikut Menua
Rumah yang ideal ketika anak-anak masih kecil belum tentu menjadi rumah yang paling nyaman ketika penghuninya memasuki usia lanjut.
Tangga yang dahulu tidak terasa melelahkan bisa menjadi tantangan. Kamar tidur di lantai atas mungkin mulai jarang digunakan. Halaman luas yang pernah menjadi kebanggaan dapat berubah menjadi pekerjaan perawatan yang berat.
Namun, tidak semua perubahan harus berujung pada renovasi besar.
Kadang cukup dengan memperbaiki pencahayaan, mengurangi permukaan licin, menata ulang ruang, atau memindahkan aktivitas utama ke lantai dasar.
Pertimbangan ini semakin relevan karena struktur penduduk Indonesia juga berubah.
Badan Pusat Statistik mencatat bahwa pada 2024, penduduk berusia 60 tahun ke atas mencapai 12% dari populasi Indonesia. Artinya, kebutuhan hunian pada usia lanjut semakin penting untuk diperhatikan dalam perencanaan keluarga maupun lingkungan permukiman.
Tetapi rumah ramah usia bukan berarti setiap orang harus tinggal di rumah yang dirancang khusus untuk lansia.
Yang lebih penting adalah kemampuan rumah beradaptasi dengan penghuninya, tanpa menghilangkan kenyamanan, kemandirian, dan rasa memiliki.
Dengan demikian, pertanyaan tentang rumah lunas tidak cukup dijawab melalui sertifikat kepemilikan. Kita juga perlu bertanya apakah bangunan yang dimiliki masih mampu mengikuti perubahan fisik dan kebutuhan penghuninya.
Bertahan atau Berpindah?
Setelah puluhan tahun tinggal di satu tempat, keputusan mengenai rumah tidak selalu mudah.
Ada kenangan, tetangga, lingkungan sosial, kebiasaan, bahkan rasa aman yang tidak dapat dihitung dengan harga per meter persegi.
Di sisi lain, ada kebutuhan baru yang mungkin menuntut perubahan.
Memiliki rumah lunas memberikan keleluasaan untuk mempertimbangkan pilihan tanpa lagi dibebani cicilan rutin. Namun, keleluasaan itu tetap perlu diimbangi perhitungan yang matang.
Setidaknya terdapat lima pilihan yang layak dipertimbangkan.
1. Tetap di Rumah Lama
Pilihan ini mempertahankan lingkungan yang sudah dikenal, hubungan sosial, dan rasa nyaman yang dibangun selama bertahun-tahun.
Namun, biaya pemeliharaan dan kesesuaian desain rumah tetap perlu dievaluasi.
Bertahan bisa menjadi keputusan terbaik apabila rumah masih aman, biaya terjangkau, dan akses kebutuhan sehari-hari memadai.
2. Renovasi Secara Bertahap
Rumah lama dipertahankan, tetapi beberapa bagian disesuaikan dengan kebutuhan baru.
Keuntungannya, pemilik tidak perlu kehilangan lingkungan yang sudah akrab. Biaya juga dapat direncanakan berdasarkan prioritas.
Resikonya, renovasi bangunan lama dapat mengungkap kerusakan tersembunyi. Perubahan tata ruang tertentu bahkan mungkin tidak layak secara teknis.
Karena itu, pemeriksaan kondisi bangunan perlu mendahului keputusan renovasi besar.
3. Pindah ke Rumah Lebih Kecil
Rumah dengan luas lebih sederhana mungkin mengurangi beban perawatan, terutama ketika jumlah penghuni berkurang.
Tetapi rumah kecil tidak selalu lebih murah secara keseluruhan.
Harga lokasi baru, biaya transaksi, kebutuhan renovasi, akses transportasi, dan layanan kesehatan tetap harus diperhitungkan.
Keputusan ini masuk akal jika pengurangan beban jangka panjang benar-benar lebih besar daripada biaya dan konsekuensi perpindahan.
4. Tinggal Dekat Keluarga
Berpindah mendekati anak atau anggota keluarga dapat mempermudah dukungan sehari-hari sekaligus memperkuat hubungan.
Namun, kedekatan geografis tidak otomatis menjamin tersedianya pendampingan.
Kebutuhan privasi, pekerjaan anggota keluarga, pembagian tanggung jawab, dan kemandirian masing-masing tetap perlu dibicarakan.
Pilihan ini seharusnya lahir dari kesepakatan, bukan asumsi bahwa keluarga selalu tersedia.
5. Menjual dan Menyewa
Bagi sebagian pemilik, menjual rumah kemudian menyewa hunian yang lebih sesuai dapat membuka fleksibilitas sekaligus mengubah aset properti menjadi dana yang lebih likuid.
Tetapi ada resiko yang tidak kecil.
Biaya sewa dapat meningkat, kontrak memiliki batas waktu, dan hasil penjualan rumah harus dikelola agar tidak habis sebelum waktunya.
Pilihan ini memerlukan perhitungan keuangan yang hati-hati, bukan sekadar keyakinan bahwa menjual rumah akan langsung menyelesaikan masalah.
Tidak satu pun dari lima pilihan tersebut berlaku sebagai jawaban terbaik untuk semua keluarga.
Matriks Realistis
Keputusan mengenai rumah setelah KPR lunas sebaiknya tidak hanya didasarkan pada harga pasar atau besarnya dana yang tersedia hari ini.
Ada beberapa pertanyaan yang perlu dijawab bersama.
| Pertimbangan | Pertanyaan utama |
| Keuangan | Apakah biaya hunian masih terjangkau ketika penghasilan berubah? |
| Bangunan | Apakah rumah aman dan layak dipertahankan 10-20 tahun lagi? |
| Akses | Apakah layanan kesehatan, transportasi, dan kebutuhan harian mudah dijangkau? |
| Sosial | Apakah hubungan dengan keluarga dan lingkungan tetap mendukung? |
| Kemandirian | Apakah penghuni masih dapat beraktivitas dengan nyaman? |
| Fleksibilitas | Apakah keputusan ini mudah disesuaikan jika keadaan berubah? |
Matriks tersebut bukan rumus yang menghasilkan satu jawaban mutlak.
Rumah yang unggul secara finansial belum tentu unggul secara sosial. Sebaliknya, rumah dengan kenangan kuat belum tentu aman dipertahankan tanpa penyesuaian.
Setiap keluarga perlu menentukan prioritasnya sendiri, lalu menguji pilihan berdasarkan kondisi nyata.
Dalam konteks ini, rumah lunas sebaiknya dipandang sebagai kesempatan untuk mengevaluasi kembali pilihan hidup, bukan kewajiban untuk mempertahankan satu bentuk hunian selamanya.
Keputusan juga tidak harus diambil sekaligus. Evaluasi berkala dapat membantu pemilik rumah melakukan perubahan sebelum situasi menjadi mendesak.
Siapa yang Perlu Berperan?
Kita tentu tidak bisa menyerahkan seluruh persoalan kepada pemilik rumah seorang diri.
Pemilik rumah memiliki tanggung jawab merencanakan biaya, merawat bangunan, dan mengevaluasi kebutuhan keluarganya.
Pelaku industri properti dapat membantu dengan menghadirkan desain yang lebih mudah beradaptasi, informasi biaya pengelolaan yang transparan, serta kualitas konstruksi yang dapat dipertanggungjawabkan.
Lembaga pembiayaan berperan memastikan calon debitur memahami kewajiban kredit dan resiko keuangannya. Namun, persetujuan KPR bukan jaminan bahwa sebuah rumah akan selalu sesuai dengan kebutuhan pemilik selama puluhan tahun.
Pemerintah daerah juga mempunyai peran melalui kualitas infrastruktur, transportasi, akses pelayanan publik, dan lingkungan permukiman yang aman.
Artinya, masa depan sebuah rumah tidak hanya ditentukan oleh kondisi bangunannya.
Lingkungan di sekelilingnya ikut menentukan apakah rumah tersebut masih layak dan nyaman untuk dihuni.
Karena itu, persoalan rumah lunas sesungguhnya juga menyentuh pertanyaan yang lebih luas: sejauh mana sistem perumahan kita membantu masyarakat mempertahankan kualitas hidup setelah berhasil memiliki tempat tinggal?
Apa yang Sebenarnya Kita Lunasi?
Ada sesuatu yang menarik dari perjalanan memiliki rumah.
Ketika masih mencicil, kita sering membayangkan kebebasan sebagai hari ketika tidak ada lagi tagihan bank.
Namun, setelah hari itu tiba, kebebasan ternyata memiliki arti yang lebih luas.
Bebas dari cicilan belum tentu berarti bebas dari kecemasan biaya perawatan. Memiliki rumah besar belum tentu berarti memiliki kehidupan yang lebih nyaman. Tinggal di tempat yang sama selama puluhan tahun pun belum tentu menjadi pilihan terbaik untuk selamanya.
Sebaliknya, rumah sederhana yang mudah dirawat, dekat dengan kebutuhan sehari-hari, dan memberi ruang bagi kehidupan sosial bisa saja menghadirkan kualitas hidup yang lebih baik.
Di sinilah ukuran keberhasilan memiliki rumah perlu diperluas.
Bukan hanya berapa nilai asetnya, melainkan seberapa jauh rumah itu masih mendukung kehidupan pemiliknya.
Mungkin selama ini kita terlalu sering menempatkan rumah lunas sebagai garis akhir sebuah perjuangan, padahal kehidupan tidak berhenti ketika kewajiban kepada bank selesai.
Kelak, rumah tersebut mungkin juga menjadi bagian dari sesuatu yang diwariskan kepada generasi berikutnya. Tetapi sebelum membicarakan siapa yang akan menerimanya, ada pertanyaan yang lebih dekat dengan kehidupan kita hari ini.
Apakah rumah yang sudah kita lunasi masih memberi kita kebebasan untuk menikmati hidup?
Melunasi Masa Lalu, Menuntaskan Masa Depan
Melunasi rumah adalah pencapaian yang patut disyukuri. Di baliknya ada kerja keras, pengorbanan, dan keputusan panjang yang tidak selalu mudah.
Namun, rumah tidak berhenti berubah ketika cicilan terakhir dibayar. Penghuninya pun terus menjalani perubahan.
Barangkali, keberhasilan terbesar bukanlah sekadar memiliki rumah hingga akhir hayat, melainkan memiliki kebebasan untuk menentukan bagaimana kita ingin hidup di dalamnya.
Sebab, rumah lunas seharusnya bukan hanya menjadi bukti bahwa kita berhasil membayar masa lalu, tetapi juga memberi ruang untuk menjalani masa depan dengan lebih baik.
Karena rumah boleh sudah lunas, tetapi urusan menjaga kualitas hidup belum tentu tuntas.
Sumber & Referensi
- Bank Indonesia — Survei Harga Properti Residensial Triwulan III 2026
- BPS — Statistik Penduduk Lanjut Usia 2024